Ahorrar no debería ser complicado. Pero, entre domiciliaciones bancarias, pagos con tarjeta, suscripciones y gastos del día a día, muchas veces dejamos el ahorro “para otro momento” por falta de planificación o, lo que es más grave, por imposibilidad. Las huchas digitales que ofrecen los bancos son una forma muy simple de empezar a guardar dinero sin esfuerzo y sin pensar demasiado en ello.
Estas huchas funcionan como pequeños apartados dentro de tu cuenta donde puedes ir metiendo dinero para un objetivo concreto: un viaje, una matrícula, un móvil nuevo o, simplemente, tu fondo para imprevistos. La clave está en que el banco las alimenta automáticamente con reglas que tú mismo programas.
En Finlit.es te contamos cómo funcionan y qué opciones ofrecen varios bancos españoles.
Tabla de Contenidos
¿Qué son exactamente las huchas digitales?
Las huchas digitales son fáciles de entender. Piensa en ellas como en la clásica hucha de cerdito… pero dentro de tu app bancaria. Al ser «digitales», no hay un movimiento físico de monedas o billetes, pero, una vez activadas, el «efecto ahorro» que se consigue es el mismo que cuando cebamos el «cerdito» de cerámica de la estantería de nuestra habitación.
Hay dos formas principales de alimentar las huchas digitales: mediante aportaciones fijas que detraemos de nuestro saldo periódicamente o mediante la técnica del redondeo al euro.
Aportaciones automáticas cada mes
Con esta modalidad das una orden a tu banco de detraer una cantidad periódica de tu cuenta que se almacena en un producto distinto de tu cuenta corriente en la misma aplicación, por supuesto, a tu nombre.
Tú decides cuánto quieres destinar a tu hucha y cuándo se hará la aportación. Por ejemplo, puedes configurar la hucha de tu banco para que se depositen en ella 25 € todos los días 5 de cada mes, cuando hayas cobrado la nómina y hayan desfilado por el saldo de tu cuenta las temibles domiciliaciones.
La app de tu banco aparta la cantidad, la deposita en tu hucha y listo. Esta forma de ahorro es ideal para quien quiere crear hábito sin complicarse. El dinero se va acumulando en tu hucha para la finalidad que quieras.
Redondeo de compras
Esta otra modalidad permite un ahorro más liviano en cuanto al objetivo final por lo que se puede considerar una hucha más a largo plazo. Pero recuerda que los pequeños «ahorros hormiga» también suman con el paso del tiempo.
Su funcionamiento es sencillo. Cuando pagas en cualquier comercio físico u online con tu tarjeta se lleva el redondeo de los céntimos sobrantes hasta la siguiente unidad de euro a tu hucha.
Por ejemplo, haces unas compras en el súper por 7,40 € con tu tarjeta. El sistema la redondea a 8 €, y los 0,60 € restantes van directos a tu hucha. De tu cuenta desaparecen 8 euros en vez de 7,40, aumentando el saldo de tu hucha en 60 céntimos de euro.
Como ves, los ahorros conseguidos son de céntimos, pero al final del año el efecto acumulado sorprende porque la mayoría de artículos que compramos suelen tener precios con céntimos.
Ejemplos de huchas de ahorro de los bancos españoles
TAKTIK de Kutxabank
TAKTIK es la herramienta de ahorro automático de Kutxabank, pensada para quienes quieren ahorrar sin esforzarse demasiado.
Sus puntos fuertes son:
- Redondeo automático de compras con tarjeta.
- Aportaciones periódicas cuando quieras (día, semana o mes).
- Reglas de ahorro personalizables, como apartar dinero cuando cobras la nómina o cuando realizas ciertos pagos.
- Posibilidad de crear varias huchas con objetivos distintos.
Todo se gestiona desde la app, con un diseño bastante intuitivo.
Mis Huchas y Money Up! de ING
ING combina dos herramientas muy útiles para organizar el ahorro: Mis Huchas y Money Up!
Son dos herramientas perfectas para dividir tu ahorro por metas.
Con Mis Huchas de ING puedes mantener varias huchas (hasta 5 de ellas) dentro de la Cuenta Naranja, cada una con su objetivo. Puedes programar traspasos automáticos y ver el progreso de tu ahorro de forma visual y bastante clara. O puedes simular cuántas aportaciones tendrías que hacer según qué importe de ahorro para conseguir un objetivo de ahorro final.
Por ejemplo, si deseas ahorrar 1500 euros para pagar la matrícula de la uni de tu hijo/a, indicas la cantidad que puedes ahorrar y te dice los plazos o a la inversa, le dices en cuánto tiempo y te dice la cantidad que debes aportar a tu hucha.
Por su parte, Money Up! no es como tal una hucha, pero sí un complemento. Se trata de una herramienta que analiza tu comportamiento financiero, clasifica tus gastos y te ayuda a detectar dónde puedes ahorrar más para llenar tus huchas con mayor facilidad.
Y, a partir de ella te invita a abrirte una serie de huchas. Es decir que si quieres aprovecharte de las huchas el paso previo es conocer dónde están tus partidas de gasto habituales y las que puedes exprimir un poco de cara a obtener ahorros para tus huchas con Money Up!
Obviamente, esta herramienta de ING requiere un poco de dedicación para poder aprovechar su potencial, frente a los sistemas de redondeo o de ahorro periódico fijo.
Un punto fuerte de ING es que no se queda en un frío objetivo sino que juega con la «gamificación» para fomentar tu ahorro. Conforme vas alcanzando umbrales de ahorro en tu Área Cliente podrás ver «medallas». Existen cuatro perfiles de ahorrador o niveles de ahorro: el Junior, el Senior, el Master y el Excelente.
Programa tu Cuenta del BBVA
BBVA permite crear reglas (hasta 6 diferentes) que automatizan movimientos entre tus cuentas. Es una de las herramientas más flexibles del mercado.
Estas reglas disponibles a través del «Programa tu Cuenta» son:
- Redondeo de compras pagadas con tarjeta bancaria BBVA.
- Ahorro de parte de los ingresos periódicos (por ejemplo, guardar en la hucha un 5% cuando llega la nómina).
- Aportaciones periódicas (la clásica transferencia automática).
- Operaciones condicionadas, como ahorrar un importe pequeño cada vez que gastas en una categoría específica (restaurantes, ocio, transporte, etc.).
- Saldo mínimo que no se puede tocar, incluso aunque haya una regla de ahorro. Esto ayuda a poder atender otros gastos necesarios antes del ahorro sin sobresaltos ni «descubiertos» en cuenta.
- Saldo máximo.
Como puedes ver, el banco azul te ofrece una forma muy potente de “programar” tu forma de ahorrar sin tener que estar pendiente cada mes de «acordarte» de destinar dinero a ahorro.
Huchas de CaixaBank
CaixaBank permite tener hasta cinco huchas diferentes, perfectas para organizar varios objetivos a la vez. Todas ellas están sujetas a la apertura de una cuenta de ahorro «Mi Hucha», que no tiene comisiones ni tarjeta asociada.
En realidad, esta cuenta de ahorro es un depósito a la vista que sólo permite recibir órdenes de ingreso de dinero.
Con las huchas de CaixaBank puedes:
- Establecer metas y fechas límite para cada una de las hasta 5 huchas.
- Programar aportaciones automáticas tanto tuyas como de terceros (familiares y amigos).
- Activar el redondeo.
- Hacer seguimiento visual del progreso.
Si al ir a detraer una orden periódica no hubiera saldo disponible suficiente en tu cuenta CaixaBank intentará de nuevo durante siete días siguientes. Si no hubiera éxito la orden caduca y se vuelve a activar para el mes siguiente.
Es una solución muy sencilla para quienes prefieren separar sus ahorros sin abrir nuevas cuentas ni productos adicionales.
Huchas del Santander
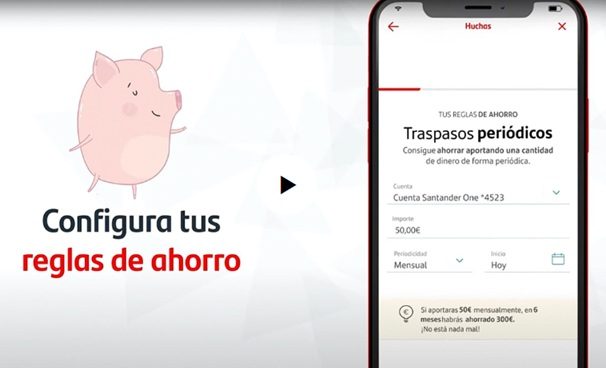
El Santander también permite configurar reglas de ahorro que alimentan de forma automática distintas huchas.
Entre lo más útil:
- Redondeo de compras.
- Aportaciones periódicas pequeñas, según la frecuencia que elijas.
- Reglas ligadas a operaciones, como ahorrar cada vez que recibes un Bizum, cobras la nómina o pagas un recibo.
- Posibilidad de tener varias huchas para distintos fines.
El enfoque del Santander es muy práctico: pequeñas cantidades, muchas veces, sin notarlo.
Conclusión: pequeñas reglas que crean grandes hábitos
Las huchas digitales funcionan porque automatizan el ahorro. No tienes que pensar en ello, no tienes que posponerlo, y no te supone un “dolor” financiero. Simplemente ocurre.
A la larga, estas herramientas te ayudan a crear un fondo de emergencia o a ahorrar para objetivos concretos. En definitiva, con ellas podrás controlar mejor tus finanzas personales.
Recuerda que el hábito más importante en educación financiera es ser constante en el ahorro. Un euro aquí, un redondeo allá, una transferencia automática cada mes… Y cuando te quieres dar cuenta, tu hucha ya está lista para ese viaje, ese curso o ese imprevisto que pueda surgir.
Juan del Real Martín
Soy economista por la Universidad Complutense de Madrid, especialización Finanzas. He alcanzado la independencia financiera y me gustaría ayudar a los demás a entender mejor los asuntos de dinero y a tomar las decisiones adecuadas en cada momento de la vida. La educación financiera es básica para que puedas lograrlo tú también.
Sin comentarios