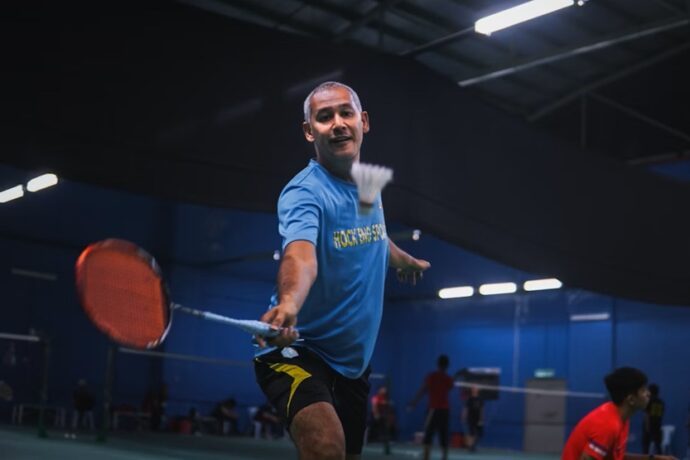
En los últimos años, el auge del deporte en la vida cotidiana ha impulsado la compra de equipamiento especializado. Bicicletas de alta gama, relojes inteligentes, ropa técnica y hasta suscripciones deportivas se han vuelto parte del día a día para muchos. Ahora bien, ¿qué pasa cuando decidimos financiar todo eso con tarjetas de crédito? Aquí es donde se mezclan la comodidad y el peligro, porque lo que parece una ayuda puede convertirse, sin querer, en una carga innecesaria.
Tabla de Contenidos
Comprar como si fuera urgente… cuando no lo es
Una de las trampas más comunes es actuar como si necesitáramos ya mismo ese nuevo accesorio para correr, esa esterilla premium para yoga o ese pulsómetro que “todos” en el gimnasio tienen.
Y claro, con una tarjeta de crédito en la mano, la decisión parece fácil. El problema aparece cuando esa compra, que podrías haber planeado mejor o haber ahorrado para hacerla sin intereses, empieza a generar deuda.
Ya no se trata solo del monto. Muchos bancos aplican tipos de interés elevados al pago aplazado, lo que convierte esa zapatilla deportiva de 120 euros en un gasto de 170 al cabo de unos meses.
Ahí es cuando lo que parecía una inversión en bienestar empieza a pesar en la economía personal.
Ignorar las condiciones específicas de la tarjeta
¿Sabías que hay tarjetas que aplican intereses diferentes según si pagas en un establecimiento físico o en línea? ¿O que algunas tarjetas ofrecen promociones por compras en tiendas deportivas específicas, mientras que otras no?
La mayoría de las personas no se detiene a revisar los términos de uso ni se fija si hay algún coste oculto por usar el pago a plazos.
Es aquí donde conviene estar informado. Algunas tarjetas, como las que se comentan en este análisis sobre tarjetas de crédito, ofrecen opciones sin comisiones de mantenimiento o incluso con seguros incluidos para viajes o accidentes deportivos. Pero si no leemos la letra pequeña, esos beneficios pasan desapercibidos.
Financiar sin una estrategia de pago clara
Este es un clásico. Compramos una bicicleta, una máquina de remo o una membresía anual para un club deportivo, pensando: “Bueno, lo pago poco a poco”. Pero ese “poco a poco” puede extenderse mucho más de lo previsto si no hay un plan.
Esto es así porque sin una estrategia clara para amortizar la deuda, las cuotas mensuales se eternizan, y mientras tanto, se siguen acumulando nuevos gastos.
Una forma de evitar esto es establecer límites personales. Por ejemplo, decidir no financiar más de una compra deportiva a la vez, o fijar un plazo máximo (3 o 6 meses) para liquidar cualquier importe relacionado con ejercicio o aventuras. Puede parecer obvio, pero muchos caen en la trampa de sumar pagos sin un calendario de salida.
No aprovechar beneficios reales de las tarjetas
No todo es negativo. De hecho, algunas tarjetas ofrecen cashback en tiendas deportivas, puntos por compras en apps de ejercicio o incluso recompensas en productos relacionados con la actividad física. Lo curioso es que, en muchos casos, estos beneficios ni se usan.
Por ejemplo, ciertas entidades bancarias han firmado acuerdos con marcas como Decathlon o Garmin, y permiten acumular descuentos si se realiza el pago con sus tarjetas asociadas.
Otras, como algunas fintech emergentes, bonifican el uso de tarjetas si estás suscrito a servicios de bienestar o pagas entradas a maratones.
Aprovechar estas ventajas puede marcar la diferencia, especialmente si haces deporte con regularidad.
Además, en caso de viajes de aventura, hay tarjetas que incluyen seguros por accidente, asistencia en el extranjero o coberturas médicas de emergencia. Y sí, a veces esas coberturas están activas sin que lo sepas. Solo hace falta informarse bien.
Conclusión: deporte sí, deuda innecesaria no
Hacer ejercicio, explorar nuevas aventuras o simplemente invertir en bienestar es una gran decisión.
Pero si lo hacemos a costa de una mala gestión con tarjetas de crédito, el resultado puede ser el contrario al deseado: estrés financiero, culpa por gastar de más o incluso dejar de practicar deporte por no poder cubrir otros gastos esenciales.
La clave está en informarse bien, entender qué tarjeta estás usando, revisar si tiene beneficios reales, evitar intereses abusivos y, sobre todo, actuar con cabeza. Porque sí, es posible vivir una vida activa y saludable sin que tu tarjeta de crédito sude más que tú.
Juan del Real Martín
Soy economista por la Universidad Complutense de Madrid, especialización Finanzas. He alcanzado la independencia financiera y me gustaría ayudar a los demás a entender mejor los asuntos de dinero y a tomar las decisiones adecuadas en cada momento de la vida. La educación financiera es básica para que puedas lograrlo tú también.
Sin comentarios